Prix des forêts 2025 : un marché record et une fiscalité avantageuse pour les propriétaires
Le marché forestier n’a jamais échangé autant de surfaces. Selon les Safer, 176 300 hectares de bois et forêts ont changé de mains en 2025, un niveau record. Le prix moyen atteint 4 950 euros par hectare, en hausse de 2,5 %. Pourtant, le prix du bois a reculé de 11 %. Comment expliquer cet engouement ? En grande partie par la fiscalité forestière, qui reste l’une des plus favorables du patrimoine français. Chiffres clés et mode d’emploi pour les propriétaires.
L’essentiel en 6 points
- 23 030 ventes de forêts en 2025 (+5,4 %), pour 176 300 hectares (+18,5 %) et 2,17 milliards d’euros.
- Prix moyen : 4 950 €/ha (+2,5 %), avec de forts écarts régionaux.
- Les massifs de plus de 100 ha représentent 34 % des surfaces vendues (+64,5 %).
- Les personnes morales privées achètent désormais 51 % des surfaces.
- Transmission : exonération des trois quarts de la valeur, sous engagement de gestion durable de 30 ans.
- DEFI Forêt : avantage fiscal de 25 % sur les achats et travaux, jusqu’au 31 décembre 2027.
Prix des forêts 2025 : les chiffres clés des Safer
Les Safer ont publié le 21 mai 2026 leur bilan annuel du marché forestier. Il confirme un marché très dynamique, porté par la vente de grands massifs.
| Indicateur | 2025 | Évolution sur un an |
|---|---|---|
| Nombre de ventes | 23 030 | +5,4 % |
| Surface échangée | 176 300 ha | +18,5 % |
| Valeur totale | 2,17 milliards d’euros | +7,7 % |
| Prix moyen | 4 950 €/ha | +2,5 % |
| Forêts de 10 à 25 ha | 4 330 €/ha | record |
Les écarts régionaux restent toutefois considérables. Dans le Massif central, l’hectare vaut en moyenne 2 850 euros (-0,2 %). Dans le Nord et le Bassin parisien, il atteint en revanche 7 880 euros (+3,1 %). Ainsi, l’écart entre ces deux zones se creuse encore.
Un paradoxe : le bois baisse, la forêt monte
Le prix moyen du bois a reculé de 11 % en 2025. Cette baisse masque cependant deux tendances opposées. D’un côté, les résineux progressent. De l’autre, le chêne subit un fort repli et retrouve un niveau proche de 2021.
Pourquoi, dans ces conditions, le prix des forêts augmente-t-il ? La réponse tient d’abord au profil des acheteurs. Beaucoup n’achètent pas une forêt pour son revenu immédiat. Ils recherchent plutôt un actif stable, une réserve de valeur et une fiscalité douce. De plus, la forêt attire des investisseurs sensibles au stockage du carbone et à la biodiversité.
Qui achète des forêts ?
- Les personnes morales privées (sociétés agricoles, forestières ou autres) : 51 % des surfaces, en hausse de 34,1 %.
- Les particuliers non agriculteurs : 21 % des surfaces (+16,5 %).
- Enfin, les agriculteurs : 8 % des surfaces (+5,4 %).
Par ailleurs, les ventes de grands massifs de plus de 100 hectares atteignent des niveaux inédits (+64,5 % en surface). Les petites forêts de moins de 10 hectares progressent aussi, de 5,4 %. Elles représentent un tiers des surfaces vendues.
Ce qui fait la valeur d’une forêt
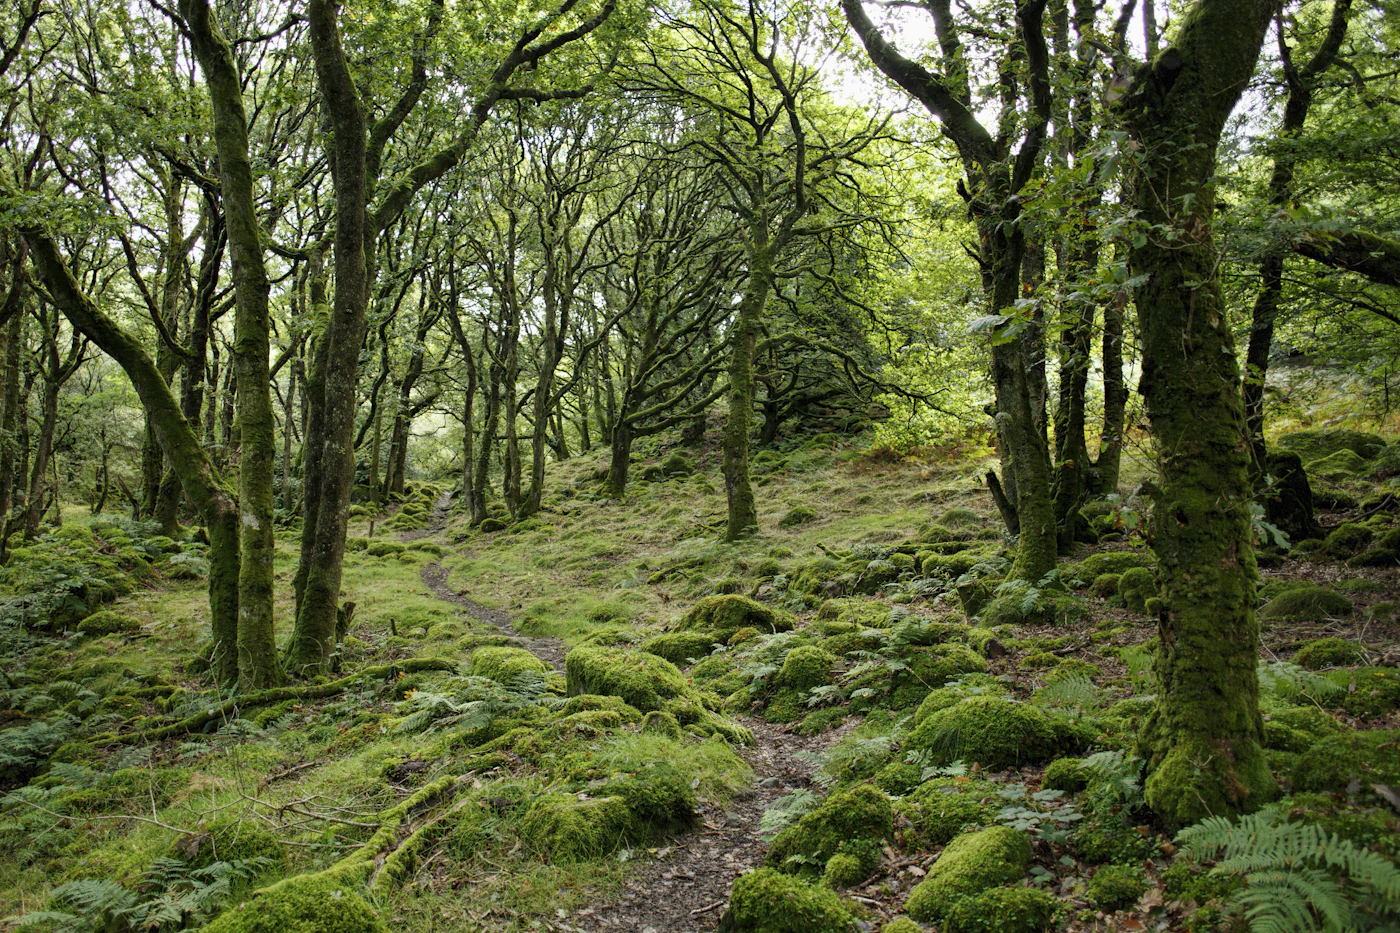
Deux forêts de même surface peuvent avoir des valeurs très différentes. L’expert forestier distingue en effet la valeur du fonds, c’est-à-dire le sol, et celle de la superficie, c’est-à-dire le bois sur pied. Il examine notamment :
- les essences et leur qualité : chêne de tranchage, douglas, pin, taillis ;
- le volume de bois sur pied et l’âge des peuplements ;
- la desserte : chemins, places de dépôt, accès pour les grumiers ;
- l’état sanitaire, face aux sécheresses et aux scolytes ;
- les droits annexes : chasse, étangs, bâtiments.
La chasse, en particulier, peut représenter un revenu régulier. Sur ce point, lisez notre article sur le bail de chasse et les dégâts de gibier.
La fiscalité forestière : quatre avantages majeurs
1. La transmission : le régime « Monichon »
C’est l’avantage le plus puissant. Lors d’une donation ou d’une succession, les bois et forêts sont exonérés à hauteur des trois quarts de leur valeur (article 793 du CGI). Les droits ne portent donc que sur 25 % de la valeur. En contrepartie, les héritiers ou donataires s’engagent à appliquer une gestion durable pendant 30 ans. La direction départementale des territoires délivre à cet effet un certificat, sur la base d’un document de gestion agréé.
2. L’IFI : une exonération des trois quarts
De même, les bois et forêts sont exonérés d’impôt sur la fortune immobilière à hauteur de 75 % de leur valeur (article 976 du CGI). Les conditions sont proches : un document de gestion durable doit s’appliquer. Notre fiche IFI et biens ruraux en présente le détail.
3. Le DEFI Forêt : un coup de pouce à l’investissement
Le dispositif d’encouragement fiscal à l’investissement en forêt (article 200 quindecies du CGI) offre un avantage de 25 % des dépenses éligibles. Il concerne notamment l’achat de terrains boisés et les travaux forestiers. Les dépenses sont plafonnées à 6 250 euros par an pour une personne seule et 12 500 euros pour un couple. Le dispositif s’applique aux opérations réalisées jusqu’au 31 décembre 2027.
4. La plus-value de cession
Enfin, la vente d’une forêt relève du régime des plus-values immobilières des particuliers. Elle bénéficie cependant d’un abattement spécifique de 10 euros par hectare et par année de détention (article 150 VD du CGI). Les abattements pour durée de détention s’appliquent en outre, comme pour tout bien immobilier.
📖 Le plan simple de gestion
Le plan simple de gestion (PSG) est le document de gestion durable de référence. Il est obligatoire pour les forêts d’au moins 20 hectares. En dessous, il reste possible à titre volontaire. Il conditionne l’accès aux avantages fiscaux. Pour en savoir plus, consultez notre fiche plan simple de gestion forestière.
Acheter, vendre ou transmettre une forêt : nos conseils
Vous vendez une petite parcelle ? Pensez au droit de préférence des voisins. Pour une forêt de moins de 4 hectares, les propriétaires voisins doivent être informés de la vente (article L. 331-19 du code forestier). Notre article sur le droit de préférence des voisins détaille la procédure.
Vous achetez ? Faites d’abord inventorier le bois sur pied. Vérifiez ensuite l’état sanitaire, la desserte et l’existence d’un PSG. Enfin, anticipez les coupes et les travaux des dix prochaines années.
Vous transmettez ? Le régime Monichon réduit fortement les droits. Toutefois, l’engagement de 30 ans lie les héritiers. Il faut donc en parler en famille. Le groupement forestier peut par ailleurs faciliter la transmission entre plusieurs enfants.
Dans tous les cas, une évaluation précise sécurise l’opération. Elle sert de référence face à l’administration fiscale et entre cohéritiers. Découvrez comment se déroule une expertise foncière.
Questions fréquentes
Quel est le prix moyen d’un hectare de forêt en 2025 ?
Selon les Safer, l’hectare de forêt vaut en moyenne 4 950 euros en 2025, en hausse de 2,5 %. Il varie de 2 850 euros dans le Massif central à 7 880 euros dans le Nord et le Bassin parisien.
Pourquoi le prix des forêts augmente-t-il alors que le prix du bois baisse ?
Les acheteurs recherchent surtout un actif patrimonial stable et une fiscalité avantageuse. La demande de grands massifs par des sociétés privées soutient aussi les prix.
Quels sont les avantages fiscaux d’une forêt en cas de succession ?
Le régime dit Monichon exonère de droits les trois quarts de la valeur des bois et forêts transmis. Les héritiers doivent s’engager à appliquer une gestion durable pendant 30 ans.
Une forêt est-elle soumise à l’IFI ?
Oui, mais elle est exonérée à hauteur de 75 % de sa valeur, à condition qu’un document de gestion durable s’applique.
Le plan simple de gestion est-il obligatoire ?
Le plan simple de gestion est obligatoire pour les forêts d’au moins 20 hectares. En dessous, il est facultatif mais conditionne souvent l’accès aux avantages fiscaux.
Propriétaires forestiers : faites évaluer et valoriser votre patrimoine boisé
Depuis 1980, le Cabinet DK accompagne les propriétaires de bois et de domaines ruraux à Paris, en Bretagne et en Rhône-Alpes. Nous évaluons les forêts pour une vente, un achat, une donation ou une succession. Nous vous aidons aussi à structurer la gestion de votre propriété et à préparer sa transmission.
Sources : Safer, « Edition 2026 : le marché des forêts en 2025 », Le Mag Safer, 21 mai 2026 (mag.safer.fr) ; code général des impôts, articles 150 VD, 200 quindecies, 793 et 976 ; code forestier, article L. 331-19. Article à jour au 18 septembre 2026 ; les dispositifs fiscaux restent soumis à conditions, à vérifier au cas par cas.
 Article Précédent
 Article Suivant